
 Бүгін, 09:40
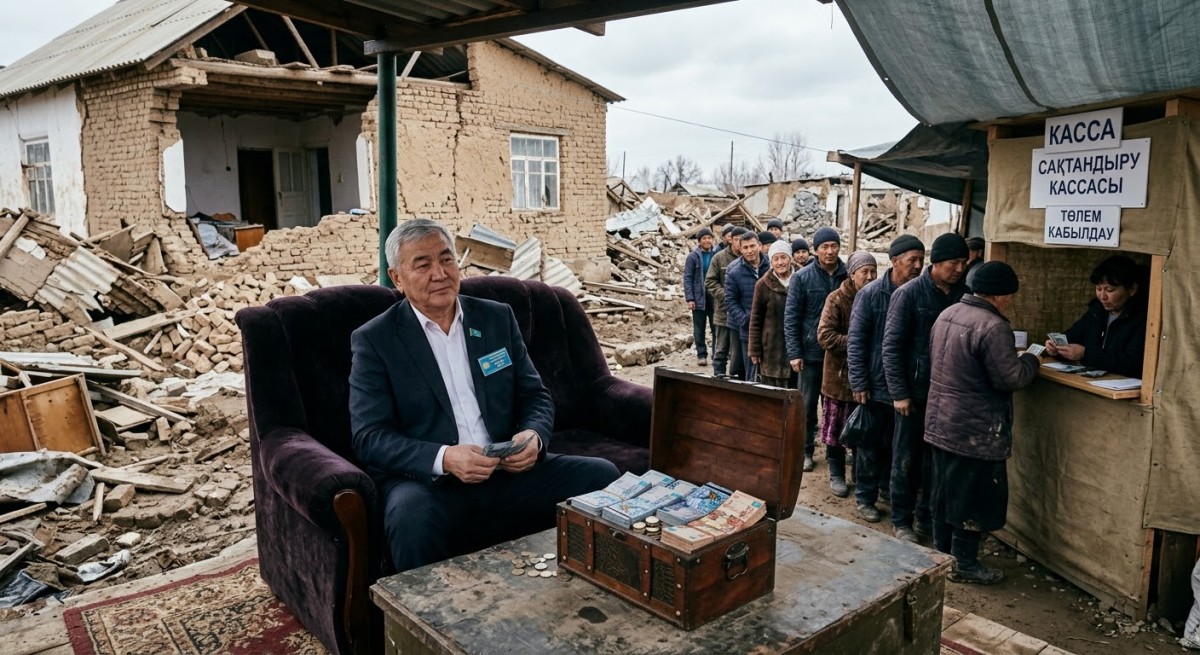
Елімізде табиғи апаттардың жиілеуі мен көктемгі тасқындар мен жер сілкіністерінің салдары мемлекеттік қазынаға салмақ түсіріп жатқан тұста, билік өкілдері міндетті түрде тұрғын үйді сақтандыру жүйесін енгізуді қызу талқылап, бұл бастама қоғамда үлкен резонанс тудырып отыр.
Қазақстанның саяси-экономикалық сахнасында соңғы уақытта «халықтың қамы» деген желеумен жұрттың мойнына жаңа бір міндеттеме жүктеу шенеуніктік үрдіске айналып бара жатқандай әсер қалдырады. Оның ең айқын көрінісі — елімізде тұрғын үйлерді табиғи апаттардан міндетті түрде сақтандыру жүйесін енгізу туралы бастама, деп хабарлайды kznews.kz.
Қаржы нарығын реттеу және дамыту агенттігі мен Ұлттық банк тізе қоса отырып ұсынған жаңа заң жобасы қоғам арасында үлкен пікірталас тудырғаны сөзсіз. Себебі бұл «өз үйім — өлең төсегім» деп отырған бұқараның таңдау құқығын шектей ме деген заңды күдікті алға тартады.
Мемлекеттің есеп-қисабына көз жүгіртсек, бүгінде еліміздегі тұрғын үй қорының небәрі 3,2%-ы ғана, тіпті жер асты дүмпуі жиі мазалайтын, Алматы қаласының өзінде тұрғындардың тек 7,7%-ы ғана баспанасын өз еркімен сақтандырған екен. Осы бір төмен көрсеткішті алға тартып, еріксіз көндіру әдісіне көшіп, тағы бір арнайы қор құр құра аламыз ба? Әңгімені әріден бастайық.
Негізі бұл идея аспаннан түскен жоқ, өйткені 2024 жылы еліміздің бірнеше өңірін шарпыған, елді әбігерге салған алапат су тасқынынан кейін үкімет қазынаға түсетін салмақты азайтудың амалын іздей бастаған болатын. Сол бір сын сағатта Президент Қасым-Жомарт Тоқаев табиғи апаттардан келетін шығынды өтеудің халықаралық тетіктерін енгізуді тапсырды. Нәтижесінде іс біткен соң, қамшы басатын шенеуніктер «Сақтандыру нарығын дамытудың 2030 жылға дейінгі бағдарламасы» аясында осы заң жобасын жедел түрде дайындап шықты. Алайда, «аузы күйген айранды үріп ішеді» демекші, бұған дейін де талай қордың қолды болғанын көрген қазақстандықтар үшін бұл бастама табиғи апаттан қорғану емес, қалтаны қағатын, басқа салған соң баса көретін жаңа міндетті төлем сияқты көрінетіні бесенеден белгілі. Жоба бойынша, 2026 жылдың деректеріне сүйенсек, әрбір үй иесі мүлік салығы мен аймақтың қауіптілік деңгейіне қарай жылына 0,5-тен 5 АЕК-ке дейін, яғни шамамен 2 000-нан 21 000 теңгеге дейін жарна төлеуге міндеттеледі. Бұл бір қарағанда түйенің үстінен сирақ үйіткендей үлкен сома көрінбеуі мүмкін. Бірақ бұл жерде таңдау құқығын шектеп, адамның ерік-жігеріне тұсау салу фактілері бар сияқты. Нағыз демократиялық және құқықтық мемлекетте азаматтардың өз мүлкін сақтандыру-сақтандырмауы олардың жеке еркі болуы тиіс. Себебі мәжбүрлеу бар жерде бәсекелестік өледі, ал бәсекелестік жоқ жерде қызмет сапасы баяғы жартас, сол жартас күйінде қала береді.
Әлемдік тәжірибеге көз жүгіртсек, бұл мәселені шешудің түрлі жолдары бар екенін көреміз. Мәселен, Түркия 1999 жылғы алапат жер сілкінісінен кейін DASK атты міндетті сақтандыру жүйесін енгізді, ал Францияда 1980-жылдардан бері мемлекет қолдауымен CatNat моделі жұмыс істеп келеді. Алайда ол елдердегі нарықтық институттардың даму деңгейі мен халықтың табысы біздің жағдайымызбен жер мен көктей, мүлдем салыстыруға келмейді. Дамыған Батыс елдерінің көбінде сақтандыру міндетті емес, ол ипотекалық несиелеу немесе салықтық жеңілдіктер арқылы жанама түрде ынталандырылады. Яғни азаматтардың алдына таңдау еркіндігі беріледі. Ал бізде болса, жүйенің шикі тұстары шаш етектен: мысалы, бұл міндетті сақтандыру полисі тек үйдің қабырғасын ғана қорғайды, ал ішіндегі жиһаз, тұрмыстық техника немесе қарапайым қысқа тұйықталудан болатын өрт бұл сақтандыруға кірмейді. Оның үстіне, егер үй толық қираса, алғашқы кезеңде төленетін базалық өтемақы нарықтық құнға мүлдем сәйкес келмейтін 1-ден 10 миллион теңгеге дейінгі аралықты ғана қамтиды. Бұл өз кезегінде екі шайнап, бір жұтумен тең, яғни халықтың зарын күшейте түседі.
Ең қызығы, жаңадан құрылатын Тұрғын үйді міндетті сақтандыру қоры өз жұмысын толыққанды бастау үшін кем дегенде 3 жыл бойы халықтан ақша жинап, қор жинақтауы керек. Демек алғашқы жылдары ірі апат бола қалса, бұл қор бәрібір шығынды өтей алмайды. Дәл осы себепті шенеуніктер заңның негізгі нормаларын тек 2030 жылдың ортасынан бастап күшіне енгізуді көздеп отыр. Ал ертеңгі күннің қамы деп бүгіннен бастап халықтың мойнына тағы бір міндеттеме ілу, аттан бұрын арбаны жегумен пара-пар қисынсыз тірлік емес пе?
Құқықтық мемлекетте заң халықтың тұрмысын жеңілдетуі керек, ал мұндай міндетті тетіктер тек қана жекеменшік сақтандыру нарығын дамытудың орнына, мемлекеттік монополияны күшейтіп, сыбайлас жемқорлықтың жаңа ошағына айналу, қасқырға қой бақтыру қаупін тудыруы мүмкін ғой. Сондықтан шенділер алдымен сақтандыру мәдениетін көтеріп, салықтық жеңілдіктер жасап, нарықтағы жеке компаниялардың тиімді өнімдер ұсынуына жағдай жасауы тиіс. Бастысы бұл заң жобасы азаматтардың мүлкін қорғаудан гөрі, бюджеттің жүгін халықтың мойнына ысырып қоюдың, жабулы қазанды жабулы күйінде қалдырудың кезекті амалы болмаса екен. Ал еріктілік принципі сақталмаған кез келген реформа ерте ме, кеш пе халықтың наразылығына тап болатыны, судың да сұрауы бар екені сөзсіз.
